Εφορία: Οι 6 συναλλαγές που μπαίνουν στο μικροσκόπιο της ΑΑΔΕ – Τι ελέγχει σε POS, καταθέσεις και Airbnb

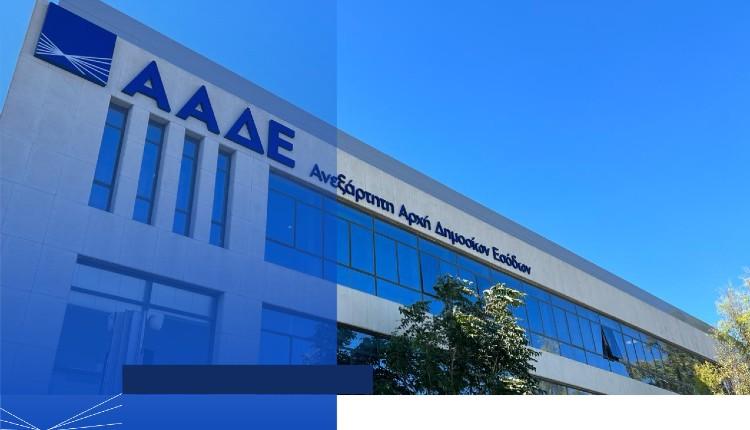
Στο μικροσκόπιο της ΑΑΔΕ μπαίνουν οι εισπράξεις μέσω POS, οι τραπεζικές κινήσεις, οι δηλώσεις ΦΠΑ, τα ηλεκτρονικά βιβλία, οι βραχυχρόνιες μισθώσεις και οι συναλλαγές ακινήτων. Η φορολογική διοίκηση ενισχύει τις ψηφιακές διασταυρώσεις, αξιοποιώντας εργαλεία τεχνητής νοημοσύνης και ανάλυσης δεδομένων για να εντοπίζει αποκλίσεις ανάμεσα στην πραγματική οικονομική δραστηριότητα και στα εισοδήματα που δηλώνονται στην Εφορία.
Στόχος των νέων ελεγκτικών διαδικασιών είναι ο εντοπισμός αδήλωτων εισοδημάτων, αποκρυμμένων τζίρων και συναλλαγών που παρουσιάζουν ενδείξεις φορολογικών παραβάσεων.
Τα πληροφοριακά συστήματα συγκεντρώνουν στοιχεία από διαφορετικές ηλεκτρονικές πηγές, επιτρέποντας στους ελεγκτές να συγκρίνουν τις φορολογικές δηλώσεις με δεδομένα πληρωμών, παραστατικών και περιουσιακών μεταβολών.
1. POS και ταμειακές μηχανές: Έλεγχος των πραγματικών εισπράξεων
Η διασύνδεση των POS με τις ταμειακές μηχανές επιτρέπει τη συσχέτιση των ηλεκτρονικών πληρωμών με τις αποδείξεις που εκδίδουν οι επιχειρήσεις.
Μέσω αυτής της διαδικασίας, η ΑΑΔΕ μπορεί να εντοπίζει περιπτώσεις στις οποίες οι εισπράξεις δεν συμφωνούν με τις δηλωμένες πωλήσεις.
Για παράδειγμα, μια επιχείρηση μπορεί να εμφανίζει περιορισμένο κύκλο εργασιών στις φορολογικές δηλώσεις της, ενώ τα στοιχεία των ηλεκτρονικών πληρωμών αποτυπώνουν μεγαλύτερη οικονομική δραστηριότητα.
Μια τέτοια απόκλιση δεν αποτελεί από μόνη της απόδειξη φοροδιαφυγής, μπορεί όμως να οδηγήσει σε περαιτέρω έλεγχο.
2. myDATA και δηλώσεις ΦΠΑ: Στο μικροσκόπιο οι ασυμφωνίες
Τα ηλεκτρονικά βιβλία myDATA αποτελούν βασική πηγή πληροφοριών για τα έσοδα και τα έξοδα των επιχειρήσεων.
Οι ελεγκτικές υπηρεσίες συγκρίνουν τα καταχωρισμένα παραστατικά με τις περιοδικές δηλώσεις ΦΠΑ, αναζητώντας διαφορές που χρειάζονται διερεύνηση.
Ιδιαίτερη έμφαση προβλέπεται να δοθεί σε επιχειρήσεις που υποβάλλουν μηδενικές δηλώσεις ΦΠΑ, ενώ από τα διαθέσιμα ηλεκτρονικά στοιχεία προκύπτει οικονομική δραστηριότητα.
Οι διασταυρώσεις μπορούν να αναδείξουν παραλείψεις, λανθασμένες καταχωρίσεις ή συναλλαγές που δεν αποτυπώνονται με τον ίδιο τρόπο στις διαφορετικές βάσεις δεδομένων.
3. Τραπεζικές καταθέσεις και δηλωμένα εισοδήματα
Στο πεδίο των ελέγχων περιλαμβάνονται και οι τραπεζικές συναλλαγές, εφόσον η φορολογική διοίκηση διαθέτει νόμιμη πρόσβαση στα σχετικά στοιχεία.
Οι κινήσεις των λογαριασμών μπορούν να συγκριθούν με τα εισοδήματα που εμφανίζονται στις φορολογικές δηλώσεις, αλλά και με άλλες διαθέσιμες οικονομικές πληροφορίες.
Μεγάλες ή επαναλαμβανόμενες πιστώσεις, οι οποίες δεν δικαιολογούνται από τα στοιχεία που έχουν συγκεντρωθεί, ενδέχεται να προκαλέσουν περαιτέρω διερεύνηση.
Ο έλεγχος αποσκοπεί στο να εξακριβωθεί εάν τα ποσά προέρχονται από νόμιμες, ήδη φορολογημένες ή μη φορολογητέες πηγές ή εάν αποτελούν εισοδήματα που δεν έχουν δηλωθεί.
4. Βραχυχρόνιες μισθώσεις: Αναζήτηση αδήλωτων εσόδων
Ξεχωριστή θέση στον επιχειρησιακό σχεδιασμό της ΑΑΔΕ καταλαμβάνουν τα εισοδήματα από βραχυχρόνιες μισθώσεις, όπως εκείνες που πραγματοποιούνται μέσω ηλεκτρονικών πλατφορμών.
Οι φορολογικές υπηρεσίες μπορούν να συγκρίνουν τις πληροφορίες για τις μισθώσεις με τα ποσά που δηλώνουν οι ιδιοκτήτες στις φορολογικές τους δηλώσεις.
Με αυτόν τον τρόπο επιδιώκεται ο εντοπισμός περιπτώσεων στις οποίες δεν έχει δηλωθεί το σύνολο των εισπράξεων από την εκμετάλλευση ακινήτων.
5. Αγοραπωλησίες ακινήτων και περιουσιακά στοιχεία
Η ΑΑΔΕ έχει συμπεριλάβει στις προτεραιότητές της και τον εντοπισμό αδήλωτων αγοραπωλησιών ακινήτων.
Η συγκέντρωση πληροφοριών για την ακίνητη περιουσία σε ενιαία ψηφιακή βάση αναμένεται να διευκολύνει τη σύγκριση των στοιχείων ιδιοκτησίας με τις καταγεγραμμένες συναλλαγές και τις φορολογικές δηλώσεις.
Στο πλαίσιο αυτό μπορούν να εντοπίζονται ασυμφωνίες μεταξύ περιουσιακών δεδομένων και δηλωμένων οικονομικών στοιχείων.
6. Συναλλαγές με το εξωτερικό
Οι έλεγχοι επεκτείνονται και στις οικονομικές δραστηριότητες που συνδέονται με άλλες χώρες.
Η φορολογική διοίκηση αξιοποιεί δεδομένα από ενδοκοινοτικές συναλλαγές, καθώς και πληροφορίες που ανταλλάσσονται με φορολογικές αρχές του εξωτερικού.
Η σύγκριση αυτών των στοιχείων επιτρέπει τον εντοπισμό αποκλίσεων που ενδέχεται να συνδέονται με φορολογικές παραβάσεις σε διασυνοριακές συναλλαγές.
Πώς χρησιμοποιείται η τεχνητή νοημοσύνη στους φορολογικούς ελέγχους
Σημαντικό ρόλο στον σχεδιασμό της ΑΑΔΕ αποκτούν τα εργαλεία τεχνητής νοημοσύνης (AI) και η επεξεργασία μεγάλου όγκου δεδομένων.
Τα συστήματα αυτά αναλύουν πληροφορίες από διαφορετικές πηγές, αναζητώντας ασυνήθιστα μοτίβα συναλλαγών, επαναλαμβανόμενες ασυμφωνίες και ενδείξεις αυξημένου φορολογικού κινδύνου.
Για παράδειγμα, μπορούν να συμβάλουν στην επιλογή για έλεγχο επιχειρήσεων των οποίων οι δηλωμένες πωλήσεις εμφανίζουν ασυνήθιστη σχέση με τα υπόλοιπα στοιχεία της δραστηριότητάς τους.
Σύμφωνα με το επιχειρησιακό σχέδιο της ΑΑΔΕ, αναπτύσσονται ειδικά σενάρια ανίχνευσης δραστηριοτήτων υψηλού κινδύνου, καθώς και μοντέλα μηχανικής μάθησης για την πρόβλεψη πιθανής παραβατικότητας και την αναγνώριση ενδείξεων φορολογικής απάτης.
Τα ευρήματα των ψηφιακών διασταυρώσεων χρησιμοποιούνται για την ιεράρχηση των υποθέσεων που χρειάζονται περαιτέρω έλεγχο, χωρίς μια αυτοματοποιημένη ένδειξη να ισοδυναμεί με διαπιστωμένη φορολογική παράβαση.
Πηγή: newsbeast.gr
 και Facebook