
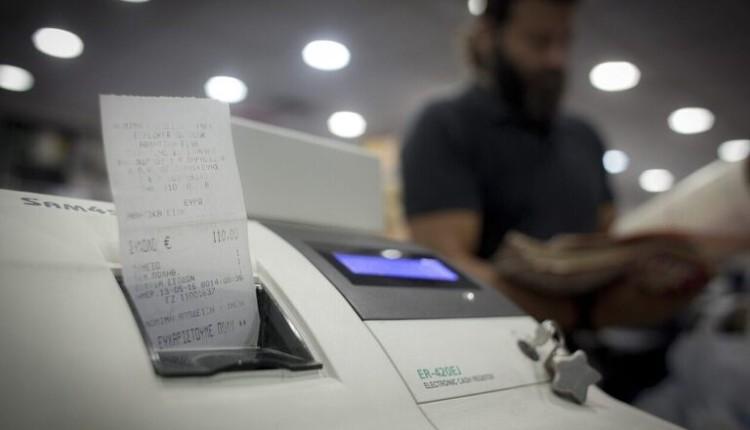
Έξι φορολογικά μέτρα προβλέπεται να παραταθούν το 2027, ενώ στην αγορά διατυπώνονται προτάσεις για άμεσες επιστροφές χρημάτων και ισχυρότερα κίνητρα ηλεκτρονικών πληρωμών κατά της φοροδιαφυγής
Στη διατήρηση φορολογικών κινήτρων για ηλεκτρονικές πληρωμές, ανακαινίσεις και ακίνητα και κατά το 2027 επικεντρώνεται ο κυβερνητικός σχεδιασμός, την ώρα που στην αγορά κατατίθενται προτάσεις για πιο άμεσα οικονομικά οφέλη στους καταναλωτές που ζητούν αποδείξεις. Στο επίκεντρο βρίσκεται η αντιμετώπιση της φοροδιαφυγής, ιδιαίτερα στις συναλλαγές με μετρητά που πραγματοποιούνται χωρίς την έκδοση παραστατικών.
Παρά την επέκταση των ψηφιακών ελέγχων της ΑΑΔΕ, η μη καταγραφή συναλλαγών εξακολουθεί να αποτελεί πρόβλημα για την αγορά και τα δημόσια έσοδα.
Πρόσφατες υποθέσεις φορολογικών παραβάσεων σε επιχειρήσεις εστίασης και αρτοποιίας έχουν αναδείξει τη δυνατότητα απόκρυψης εισπράξεων όταν δεν εκδίδονται αποδείξεις.
Οι προτάσεις για επιστροφή χρημάτων στους καταναλωτές
Παράγοντες της αγοράς εισηγούνται την ενίσχυση των κινήτρων για τη χρήση ηλεκτρονικών πληρωμών, με στόχο το οικονομικό όφελος από την απόδειξη να είναι μεγαλύτερο από μια ενδεχόμενη έκπτωση για πληρωμή χωρίς παραστατικό.
Μεταξύ των προτάσεων περιλαμβάνεται η άμεση επιστροφή μέρους της αξίας μιας συναλλαγής μέσω της εφαρμογής Appodixi.
Σύμφωνα με το προτεινόμενο μοντέλο, ο καταναλωτής θα μπορεί να σκανάρει την απόδειξή του και να λαμβάνει επιστροφή, ενδεικτικά 5% ή 10% της αξίας της αγοράς, σε τραπεζικό λογαριασμό ή ψηφιακό πορτοφόλι.
Εξετάζεται επίσης ως πρόταση η χορήγηση μεγαλύτερης φορολογικής έκπτωσης σε συγκεκριμένους κλάδους. Ενδεικτικά, εάν μια δαπάνη 100 ευρώ παρείχε φορολογικό όφελος 40 ευρώ, ο καταναλωτής θα είχε ισχυρότερο κίνητρο να ζητήσει απόδειξη αντί να αποδεχτεί χαμηλότερη τιμή χωρίς παραστατικό.
Άλλες εισηγήσεις αφορούν τη μετατροπή της φορολοταρίας σε στιγμιαία κλήρωση μέσω κινητού, την αυτόματη αφαίρεση ηλεκτρονικών οικογενειακών δαπανών από το φορολογητέο εισόδημα και την περαιτέρω επέκταση των περιορισμών στη χρήση μετρητών.
Πρόκειται για προτάσεις και όχι για θεσμοθετημένα μέτρα.
Ηλεκτρονικές αποδείξεις: Τι προβλέπεται για το 2027
Σύμφωνα με τον σχεδιασμό παράτασης των υφιστάμενων διατάξεων, περίπου 4,5 εκατομμύρια φορολογούμενοι θα εξακολουθήσουν να έχουν υποχρέωση πραγματοποίησης ηλεκτρονικών δαπανών ίσων με τουλάχιστον το 30% του πραγματικού ετήσιου εισοδήματός τους.
Η υποχρέωση αφορά εισοδήματα από μισθούς, συντάξεις, επιχειρηματική και αγροτική δραστηριότητα, καθώς και ενοίκια.
Οι πληρωμές μπορούν να πραγματοποιούνται με χρεωστικές, πιστωτικές και προπληρωμένες κάρτες ή μέσω ηλεκτρονικής τραπεζικής.
Για ορισμένους υπερχρεωμένους φορολογουμένους προβλέπεται μειωμένο απαιτούμενο ποσοστό ηλεκτρονικών δαπανών, το οποίο μπορεί να διαμορφώνεται στο 20% ή και χαμηλότερα.
Πλήρης εξαίρεση προβλέπεται για συγκεκριμένες κατηγορίες πολιτών, μεταξύ των οποίων ορισμένοι ηλικιωμένοι, άτομα με αναπηρία και μακροχρόνια νοσηλευόμενοι, υπό τις προϋποθέσεις της νομοθεσίας.
Έκπτωση έως 5.000 ευρώ για συγκεκριμένες υπηρεσίες
Παρατείνεται το φορολογικό κίνητρο για ηλεκτρονικές πληρωμές σε 20 κατηγορίες επαγγελμάτων που θεωρούνται υψηλού κινδύνου φοροδιαφυγής.
Για τις επιλέξιμες δαπάνες προβλέπεται αφαίρεση του 30% της αξίας τους από το φορολογητέο εισόδημα, με ανώτατο ετήσιο ποσό έκπτωσης τις 5.000 ευρώ.
Η συγκεκριμένη μείωση αφορά το φορολογητέο εισόδημα και όχι ισόποση επιστροφή φόρου.
Παράλληλα, οι ηλεκτρονικές πληρωμές για ιατρικές, οδοντιατρικές και κτηνιατρικές υπηρεσίες εξακολουθούν να υπολογίζονται στο διπλάσιο για την κάλυψη του απαιτούμενου ποσοστού ηλεκτρονικών αποδείξεων.
Ανακαινίσεις: Φορολογικό όφελος έως 16.000 ευρώ
Στα μέτρα που προβλέπεται να συνεχιστούν περιλαμβάνεται και η φορολογική ελάφρυνση για εργασίες αισθητικής, λειτουργικής και ενεργειακής αναβάθμισης κτιρίων, υπό την προϋπόθεση ότι οι σχετικές δαπάνες εξοφλούνται ηλεκτρονικά.
Το συνολικό επιλέξιμο ποσό μπορεί να φτάσει τις 16.000 ευρώ, με την προβλεπόμενη μείωση φόρου να κατανέμεται ισόποσα σε πέντε έτη.
Το μέγιστο ετήσιο όφελος διαμορφώνεται έτσι στις 3.200 ευρώ, εφόσον πληρούνται οι νόμιμες προϋποθέσεις και υπάρχει αντίστοιχη φορολογική επιβάρυνση.
Οι δαπάνες πρέπει να αφορούν κυρίως εργασίες, ενώ το αναγνωριζόμενο κόστος υλικών δεν μπορεί να υπερβαίνει το ένα τρίτο της δαπάνης για τις εργασίες.
Τι ισχύει για πωλήσεις ακινήτων και νεόδμητες κατοικίες
Στο πλαίσιο των παρατάσεων προβλέπεται η συνέχιση της αναστολής του φόρου υπεραξίας 15% στις πωλήσεις ακινήτων.
Παρατείνεται επίσης η αναστολή επιβολής ΦΠΑ 24% στις πωλήσεις νεόδμητων ακινήτων, για τις περιπτώσεις που καλύπτονται από τη σχετική νομοθεσία.
Το μέτρο αφορά ακίνητα με οικοδομικές άδειες από την 1η Ιανουαρίου 2006 και μετά, τα οποία παραμένουν στην κατοχή των κατασκευαστικών επιχειρήσεων και πωλούνται για πρώτη φορά, εφόσον έχει υπαχθεί η κατασκευή στο καθεστώς αναστολής.
Τριετής απαλλαγή φόρου για κενές κατοικίες
Διατηρείται το φορολογικό κίνητρο για ιδιοκτήτες που διαθέτουν στη μακροχρόνια αγορά κατοικίες οι οποίες προηγουμένως παρέμεναν κενές ή αξιοποιούνταν για βραχυχρόνια μίσθωση.
Οι προβλεπόμενες διατάξεις παρέχουν τριετή απαλλαγή από τον φόρο εισοδήματος για τα μισθώματα, εφόσον οι ιδιοκτήτες συνάψουν επιλέξιμες μακροχρόνιες μισθώσεις έως τις 31 Δεκεμβρίου 2027.
Η απαλλαγή εφαρμόζεται με βάση τις ειδικές προϋποθέσεις που προβλέπονται για την προηγούμενη χρήση και τη μίσθωση κάθε ακινήτου.
 και Facebook